Creatis - Le Pouvoir d'Agir

- 21.00 Avis
- 4,0
- Téléchargements
- 50 000+
 Analyse par Appgk
Quand on cherche une application financière, la vraie question n’est pas seulement de savoir si elle est gratuite ou populaire. Il faut surtout comprendre si elle correspond à sa manière de gérer un budget, à ses besoins de crédit et au niveau de simplicité que l’on attend au quotidien. J’ai testé Creatis - Le Pouvoir d'Agir dans cette optique : non pas comme une vitrine, mais comme un outil que l’on pourrait réellement garder sur son téléphone pour mieux suivre ses décisions financières.
L’application appartient à la catégorie de la finance et elle est développée par Creatis S.A. Son résumé tient en quelques mots — gestion budgétaire et crédits — mais cette orientation mérite d’être prise au sérieux. Elle ne s’adresse pas forcément à quelqu’un qui veut uniquement noter ses dépenses dans un carnet numérique. Elle vise plutôt les personnes qui souhaitent réunir une réflexion sur leur budget et leurs projets de financement dans un même environnement.
Elle est proposée gratuitement et affiche une moyenne de 4,0, fondée sur environ quatre-vingt évaluations, avec un peu plus d’une vingtaine d’avis écrits. Sa présence dépasse les cinquante mille installations, ce qui lui donne une visibilité correcte sans en faire une application financière incontournable pour tout le monde. Elle est classée PEGI 3, donc son accès convient à un public très large, même si les décisions liées à l’argent restent naturellement réservées à des utilisateurs capables de les prendre avec recul.
Choisir Creatis selon sa façon de gérer son argent
Je commencerais par vérifier si Creatis correspond à mon besoin régulier, plutôt que de l’installer pour une seule décision urgente. Cette section aborde les habitudes qui peuvent rendre son approche du budget et du crédit utile au fil du temps, puis invite à regarder ce qui demande un suivi attentif avant de s’engager.
Le bon critère n’est pas le nombre de fonctions
Pour juger cette application, je commencerais par une question simple : ai-je besoin d’un outil centré sur le budget et le crédit, ou d’un tableau de bord financier beaucoup plus général ? Cette distinction change beaucoup l’expérience. Une personne qui veut uniquement saisir chaque café, chaque achat et chaque facture pourra préférer une application spécialisée dans le suivi détaillé des dépenses. À l’inverse, quelqu’un qui réfléchit à un projet financé et qui veut garder une vision plus structurée de ses possibilités peut trouver ici une approche plus pertinente.
J’ai aussi regardé la facilité avec laquelle on peut passer d’une intention vague à une décision concrète. Dire « je dois mieux gérer mon budget » ne suffit pas. Il faut pouvoir identifier ce qui pèse réellement, distinguer une dépense ponctuelle d’un engagement régulier, puis vérifier si un crédit risque de déséquilibrer le mois suivant. C’est sur cette continuité entre budget et financement que l’application peut avoir un intérêt particulier.
Le fait qu’elle soit gratuite réduit la barrière d’entrée. On peut donc la découvrir sans commencer par une dépense supplémentaire, ce qui est cohérent pour une application destinée à aider à mieux contrôler ses finances. Cela ne signifie pas qu’elle remplacera une analyse personnelle ou les documents contractuels d’un organisme financier. Je la considère plutôt comme un support de préparation et de suivi, pas comme une machine qui décide à la place de l’utilisateur.
Nos actualités à lire ensuite
Voir toutes les actualités
À qui l’application peut vraiment servir
Je la conseillerais d’abord à une personne qui a plusieurs objectifs financiers mais qui ne veut pas multiplier les outils. Par exemple, un foyer peut vouloir surveiller ses dépenses courantes tout en réfléchissant à un achat important. Dans ce cas, passer constamment d’un outil de budget à un autre espace consacré au crédit peut rendre la réflexion moins claire. Une application réunissant ces deux sujets offre un point de départ plus cohérent.
Elle peut aussi convenir à quelqu’un qui commence à prendre son budget au sérieux. Les débutants ont souvent tendance à choisir des applications très sophistiquées, puis à abandonner parce qu’elles demandent trop de réglages. Ici, l’orientation annoncée est plus lisible : on vient pour organiser ses finances et examiner la question du crédit. Cette promesse plus ciblée peut aider à rester concentré sur les décisions importantes plutôt que sur la personnalisation de chaque écran.
Les meilleurs aspects de Creatis - Le Pouvoir d'Agir
Points à retenir à propos de Creatis - Le Pouvoir d'Agir
En revanche, je serais plus réservé pour une personne qui cherche un outil de comptabilité complet, un suivi professionnel ou une analyse poussée de plusieurs comptes et investissements. Ce n’est pas le positionnement que je retiendrais pour elle. Dans ces situations, une solution dédiée à la comptabilité, à l’épargne ou à l’agrégation financière sera probablement plus adaptée, même si elle demande davantage de temps à prendre en main.
Un scénario concret d’utilisation
Imaginons un utilisateur qui reçoit son salaire au début du mois et constate qu’il lui reste rarement assez pour les dépenses imprévues. Il peut commencer par observer son budget avec une règle simple : séparer les charges difficiles à réduire, les dépenses variables et les achats réellement facultatifs. Cette première lecture est plus utile qu’une longue liste de transactions sans interprétation.
Ensuite, s’il envisage un crédit pour financer un projet, il devrait comparer la mensualité envisagée avec ce qui reste après les charges habituelles, et non avec le solde du compte observé un jour donné. C’est un point important : une mensualité peut sembler supportable lorsque le mois est calme, mais devenir problématique lorsqu’une facture annuelle ou une réparation arrive. L’application peut accompagner cette réflexion, mais le jugement doit rester du côté de l’utilisateur.
Mon conseil serait de faire cette vérification sur plusieurs périodes plutôt que de tirer une conclusion après une seule consultation. Il faut également conserver une marge pour les imprévus. Le meilleur usage de Creatis n’est donc pas de chercher le montant maximal que l’on pourrait engager, mais de vérifier si un projet reste raisonnable lorsque la vie quotidienne ne se déroule pas parfaitement.
Les points où Creatis se montre la plus convaincante
Sa première force est son angle clairement identifiable. Beaucoup d’outils financiers veulent couvrir simultanément le budget, les comptes, l’épargne, les placements, les factures et les objectifs. Cette abondance peut être utile, mais elle peut aussi détourner l’attention. Ici, le lien entre gestion budgétaire et réflexion sur le crédit donne une direction plus facile à comprendre.
J’apprécie également le fait que l’application puisse servir de point de préparation avant une démarche plus engageante. Avant de demander un financement ou de modifier son organisation mensuelle, on peut prendre le temps de clarifier ses besoins. Cette étape évite de confondre une envie immédiate avec un projet réellement compatible avec son budget.
Captures d’écran
Autre avantage concret : la gratuité permet de tester son adéquation à son propre fonctionnement sans transformer l’essai en abonnement à surveiller. Pour une application financière, c’est appréciable, car les utilisateurs qui cherchent à réduire leurs dépenses n’ont pas forcément envie d’ajouter un coût récurrent à leur routine. Je conseille toutefois de vérifier régulièrement les informations affichées et de ne pas considérer l’absence de prix comme une garantie que toutes les démarches liées à un crédit seront sans frais.
Trois façons plus intelligentes de l’utiliser
La première consiste à l’utiliser avant, pendant et après un projet, au lieu de l’ouvrir uniquement lorsque l’on cherche une solution de financement. Avant le projet, on clarifie sa capacité mensuelle. Pendant la réflexion, on compare l’engagement avec les dépenses réelles. Après la décision, on vérifie si le budget continue de fonctionner. Ce suivi en trois temps est plus instructif qu’une consultation isolée.
La deuxième est de créer une séparation mentale entre le budget normal et les dépenses exceptionnelles. Une réparation de voiture, un cadeau important ou une facture annuelle ne doit pas être interprété comme une nouvelle habitude de consommation. En distinguant ces catégories dans son analyse, on évite de prendre une décision de crédit sur la base d’un mois atypique.
La troisième est de fixer une limite personnelle avant de regarder les possibilités de financement. C’est un détail de méthode, mais il change la relation avec l’outil. Si l’on commence par chercher ce qui semble accessible, on risque de faire du montant proposé un objectif. Si l’on commence par définir ce que l’on peut rembourser sans sacrifier son épargne de précaution, l’application devient un instrument de contrôle plutôt qu’un encouragement à s’engager davantage.
Les limites à garder en tête
La spécialisation de Creatis peut aussi devenir une limite. Si l’utilisateur attend un suivi exhaustif de toutes ses opérations financières, il risque de trouver l’expérience moins complète qu’avec une application de gestion patrimoniale ou de comptabilité personnelle. Une interface centrée sur le budget et le crédit n’a pas forcément vocation à remplacer tous les outils financiers du téléphone.
Je vois également un risque de mauvaise interprétation. Une application peut aider à organiser des informations, mais elle ne connaît pas toujours les changements à venir dans la vie de l’utilisateur : baisse de revenus, déménagement, dépenses de santé ou évolution familiale. Une décision de crédit ne devrait jamais reposer uniquement sur une estimation confortable. Il faut relire les conditions, comprendre le coût total et conserver une marge de sécurité.
Enfin, l’intérêt réel dépend de la régularité. Une personne qui ouvre l’application une seule fois puis oublie son budget n’en tirera pas grand-chose. Pour que l’outil soit utile, il faut instaurer un rendez-vous court et régulier, par exemple après la réception des revenus ou avant une dépense importante. Cette discipline est plus déterminante que la présence d’une fonction supplémentaire.
Quand une autre catégorie d’application est préférable
Je choisirais une application de suivi de dépenses plus spécialisée si mon besoin principal était de classer chaque achat, de visualiser des habitudes de consommation très détaillées ou de construire des graphiques complexes. Dans ce cas, l’objectif est l’analyse fine des transactions, et non la relation entre budget et crédit.
Je me tournerais vers un outil de comptabilité personnelle plus complet si je devais gérer plusieurs activités, des revenus irréguliers, des remboursements professionnels ou des obligations administratives. La simplicité de Creatis pourrait alors devenir insuffisante, car le problème ne serait plus seulement de décider si un budget supporte un engagement.
À l’inverse, une personne qui veut uniquement consulter son compte et effectuer des opérations courantes devrait probablement commencer par l’application de sa banque. Ajouter un outil spécialisé dans le budget et le crédit n’a de sens que si l’on souhaite aller au-delà de la simple consultation du solde. C’est une différence importante : Creatis s’inscrit davantage dans la préparation et la gestion d’une décision que dans le remplacement d’un espace bancaire quotidien.
Le coût réel du changement d’outil
Passer à une nouvelle application financière ne coûte pas seulement de l’argent. Il faut aussi investir du temps pour comprendre son organisation, reprendre ses habitudes et vérifier que l’on ne perd pas une information utile. Dans le cas de Creatis, le changement peut être raisonnable pour une personne qui veut recentrer sa méthode sur le budget et le crédit, mais moins intéressant pour quelqu’un qui possède déjà un système détaillé et bien entretenu.
Je recommande de ne pas supprimer immédiatement son ancien outil. Pendant une courte période, on peut comparer les conclusions obtenues avec les deux méthodes, sans recopier mécaniquement toutes les données. Le but est de voir si Creatis clarifie réellement les décisions ou si elle ajoute simplement une étape. Cette comparaison permet aussi de repérer les informations que l’on oublie facilement, comme les dépenses annuelles ou les engagements déjà en cours.
La migration est surtout mentale. Il faut accepter de ne pas chercher uniquement un chiffre rassurant, mais de comprendre la marge disponible après les dépenses essentielles. Pour cette raison, le meilleur moment pour adopter l’application n’est pas forcément juste avant un achat urgent. Il vaut mieux la découvrir dans une période relativement stable, afin de construire une base de comparaison avant de prendre une décision importante.
Mon avis sur la confiance et la prudence
La note moyenne de 4,0 et le volume d’installations supérieur à cinquante mille montrent qu’elle a trouvé son public, mais je ne les interpréterais pas comme une preuve que l’application conviendra à chaque profil. Dans la finance, l’adéquation au besoin compte davantage qu’une popularité générale. Une application peut être appréciée par des utilisateurs qui cherchent une approche ciblée et ne pas convenir à ceux qui veulent un tableau de bord universel.
Je conseille de traiter les informations financières avec la même prudence que dans n’importe quel autre outil numérique. Il faut protéger son téléphone, éviter de partager ses identifiants et prendre le temps de lire les écrans avant de valider une démarche. L’application peut faciliter l’organisation, mais elle ne dispense pas de vérifier les montants, la durée d’un engagement et les conséquences d’un retard de paiement.
Le fait qu’elle soit disponible gratuitement est un bon argument pour l’essai, pas une raison pour agir rapidement. Dans mon approche, je l’utiliserais d’abord comme un espace de réflexion. Si elle m’aide à mieux comprendre mon budget et à poser les bonnes questions avant un crédit, elle remplit déjà une fonction utile, même si je conserve parallèlement l’application de ma banque ou un autre outil de suivi.
À qui je la recommande finalement
Je recommande Creatis - Le Pouvoir d'Agir à ceux qui veulent rapprocher leur gestion du budget et leur réflexion sur le crédit, sans commencer par un système financier trop lourd. Son orientation est claire, son accès gratuit facilite le test et son classement PEGI 3 la rend accessible à un large public. Pour un utilisateur qui a besoin d’un cadre pour préparer un projet et vérifier son impact mensuel, elle peut devenir un compagnon pratique.
Je la recommande moins à ceux qui recherchent une comptabilité complète, une analyse patrimoniale approfondie ou un suivi extrêmement détaillé de chaque compte. Dans ces cas, une autre catégorie d’outil sera plus adaptée, même si elle demande davantage de configuration. Il ne faut pas choisir Creatis parce qu’elle semble pouvoir tout faire, mais parce que son association entre budget et crédit correspond précisément à son besoin.
Mon conseil final est de l’essayer avec un objectif concret : analyser un projet, remettre de l’ordre dans son budget ou vérifier la place d’une nouvelle mensualité. Après quelques consultations régulières, on doit pouvoir répondre plus clairement à trois questions : ce que l’on peut réellement payer, ce que l’on doit préserver pour les imprévus et ce que l’on est prêt à engager dans la durée. Si l’application aide à obtenir ces réponses sans compliquer la routine, elle mérite sa place sur le téléphone. Sinon, mieux vaut revenir à un outil plus spécialisé dans le suivi quotidien ou la comptabilité personnelle.
FAQ sur Creatis - Le Pouvoir d'Agir
Qu’est-ce que l’application Creatis – Le Pouvoir d’Agir ?
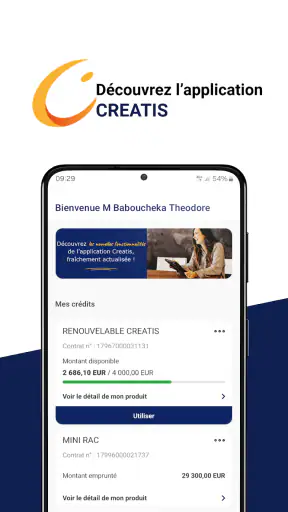
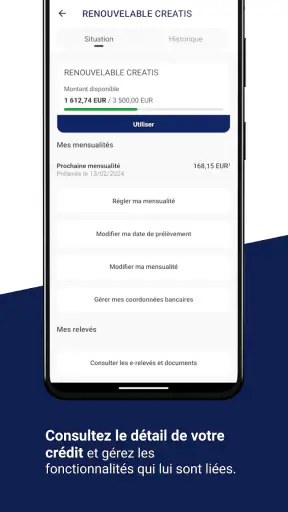
Creatis – Le Pouvoir d’Agir est une application destinée aux clients de Creatis, permettant de suivre et de gérer plus facilement leurs solutions de financement depuis un smartphone ou une tablette. Elle centralise généralement les informations liées aux contrats, aux échéances et aux opérations courantes, afin d’éviter les démarches répétitives. Son intérêt principal réside dans un accès rapide aux données essentielles, où que vous soyez.
Quelles opérations peut-on effectuer avec Creatis – Le Pouvoir d’Agir ?
Selon votre situation et les produits détenus chez Creatis, l’application peut permettre de consulter vos contrats, vérifier le montant restant dû, suivre les prochaines échéances et accéder à l’historique des mouvements. Certaines fonctionnalités peuvent également concerner la transmission de documents ou la mise à jour de données personnelles. Les services disponibles peuvent varier selon votre contrat, votre profil et les évolutions de l’application.
Comment se connecter à l’application Creatis ?
Pour utiliser Creatis – Le Pouvoir d’Agir, il faut généralement disposer de vos identifiants client ou suivre la procédure d’inscription proposée lors de la première connexion. Une validation supplémentaire peut être demandée pour protéger l’accès à vos informations financières. Si vous oubliez votre mot de passe, l’application prévoit habituellement un parcours de récupération. Il est recommandé de ne jamais communiquer vos codes à un tiers.
L’application Creatis – Le Pouvoir d’Agir est-elle sécurisée ?
Comme toute application donnant accès à des informations financières, Creatis – Le Pouvoir d’Agir utilise des mécanismes d’authentification et de protection des données pour limiter les accès non autorisés. La sécurité dépend aussi de votre comportement : installez l’application depuis une boutique officielle, utilisez un appareil protégé par un code ou une biométrie et évitez les réseaux Wi-Fi publics pour les opérations sensibles. Pensez également à maintenir votre téléphone à jour.
L’application est-elle gratuite et compatible avec tous les smartphones ?
Le téléchargement de Creatis – Le Pouvoir d’Agir est généralement gratuit, mais l’utilisation de certaines fonctions nécessite naturellement d’être client de l’organisme et de disposer d’un contrat éligible. La compatibilité dépend de la version d’Android ou d’iOS installée sur votre appareil. Avant le téléchargement, vérifiez la fiche officielle de l’application, l’espace de stockage requis et les autorisations demandées afin d’éviter toute mauvaise surprise.